Archive for the ‘顧問税理士’ Category
法人が受け取る上場株式の配当金|益金不算入20%と源泉所得税の処理
上場株式やETFの配当金を個人の特定口座で受け取っているときは、証券会社が源泉徴収まで済ませてくれるので、こちらで何かをする必要はほとんどありません。ところが、同じ配当を法人で受け取ると、そこからが仕事の始まりです。
受け取った配当のうち何割を益金不算入にできるのか。源泉徴収された所得税をどうやって法人税から差し引くのか。その控除額をどう按分するのか。個人のときには存在しなかった判断が、決算のたびに発生します。
この記事では、本業のかたわら余剰資金で上場株式やETFを運用している法人を想定して、決算・申告で必要になる処理を、実際に手を動かす順番で整理します。
この記事でわかること
- 法人が受け取る配当のうち、益金不算入にできる割合(区分は4つ)
- 上場株式の運用なら、ほとんどが「非支配目的株式等」=20%になる理由
- 源泉徴収された所得税を法人税から控除するしくみと、別表の書き忘れが致命傷になる理由
- 元本所有期間の按分(原則法と簡便法)と、どちらが有利かの見分け方
- 配当の直前・直後に売買すると益金不算入が消える「短期所有株式等」
- freeeでの記帳のしかたと、個人の特定口座との作業量の違い
法人が受け取る配当は、2割しか益金不算入にならない
法人が他の法人から受け取る配当は、その一部または全部を益金に算入しない扱いができます(受取配当等の益金不算入)。配当の原資になった利益にはすでに法人税が課されているため、二重課税を調整する趣旨の制度です。
ただし、全額が課税されなくなるわけではありません。不算入にできる割合は、その株式をどれだけ持っているかで4つに分かれます。
| 区分 | 保有割合 | 益金不算入の割合 | 負債利子の控除 |
|---|---|---|---|
| 完全子法人株式等 | 100% | 全額 | なし |
| 関連法人株式等 | 3分の1超 | 全額 | あり |
| その他の株式等 | 5%超〜3分の1以下 | 50% | なし |
| 非支配目的株式等 | 5%以下 | 20% | なし |
上場株式の運用なら、ほぼ「非支配目的株式等」
上場企業の発行済株式の5%を持とうとすれば、時価総額の小さい会社でも数億円規模の投資になります。余剰資金での運用であれば、まず該当しません。
つまり、受け取った配当のうち益金不算入にできるのは20%だけで、残りの80%はそのまま課税対象です。「法人なら配当は非課税」と考えていると、思っていたより税金が出ます。
そもそも益金不算入にできない(=全額課税される)分配金も結構あります
- 公社債投資信託の分配金 …… 対象外
- 特別分配金(元本払戻金) …… 配当ではなく、取得価額を減らす処理
- J-REIT(不動産投資法人)の分配金 …… 対象外
- 外国法人からの配当 …… この制度の対象外(別に外国子会社配当の制度があります)
一方で例外もあります。信託財産を株式のみで運用する特定株式投資信託(国内株式型のETFなど)の収益分配金は、非支配目的株式等として20%の益金不算入の対象になります。同じ「ETF」でも、中身が株式なのか債券なのかで扱いが変わるところです。
源泉徴収された所得税は、法人税から引ける
上場株式の配当は、法人が受け取る場合も源泉徴収されます。税率は15.315%(所得税15%+復興特別所得税0.315%)です。個人と違い、住民税は差し引かれません。
この源泉徴収された所得税は、法人税の前払いのような性格のものなので、法人税額から差し引くことができます(所得税額控除)。控除しきれない金額は還付されます。
「引けない」より「引き忘れ」が問題
実務で目にするのは、源泉徴収された所得税をそのまま租税公課や支払手数料として処理してしまい、控除を受けていないケースです。赤字の会社でも戻ってくるお金なので、取りこぼすともったいない話になります。
書かなければ控除されない(ただし、あとから直せる)
所得税額控除は、申告書に控除を受ける金額とその計算明細を記載してはじめて適用されます。記載しなければ、源泉徴収された所得税は取られたままです。
ただし、当初の申告で書き忘れても取り返せます。平成23年度の税制改正で当初申告要件が廃止され、修正申告書や更正請求書に記載しても適用を受けられるようになりました。更正の請求ができるのは、原則として法定申告期限から5年以内です。受取配当等の益金不算入(別表八(一))も同じく当初申告要件が廃止されています。
控除するなら、別表四の加算とセットで
控除を受ける所得税額は損金になりません。別表四で加算する必要があります。別表六(一)だけ書いて別表四の加算を忘れると、税額控除と損金算入を二重に取った申告になってしまいます。どちらか片方だけ、という書き方はありません。
元本所有期間の按分 ── 原則法と簡便法
ここが、法人の配当処理でいちばん手間のかかるところです。
配当は、その計算期間(たとえば4月1日から翌年3月31日まで)の利益から支払われます。その期間の途中で買った株について、期間を通じて持っていた人と同じだけ控除を受けるのは筋が通りません。そこで、実際に持っていた期間に対応する部分だけを控除する、という考え方をとります。
| 項目 | 按分の要否 |
|---|---|
| 株式・出資の配当 | 必要 |
| 投資信託などの収益の分配 | 必要 |
| 公社債の利子、預貯金の利子 | 不要(全額を控除できる) |
原則法
銘柄ごとに、配当計算期間のうち実際に持っていた月数で按分します。
控除額 = 源泉徴収された所得税額 × 所有期間の月数 ÷ 配当計算期間の月数
(1か月未満の端数は1か月に切り上げます)
簡便法
期首と期末の所有数だけで機械的に計算する方法です。
控除割合 = { 期首の数 +(期末の数 − 期首の数)× 一定割合 } ÷ 期末の数
- 配当計算期間が1年以下のもの …… 一定割合は 2分の1
- 配当計算期間が1年を超えるもの …… 一定割合は 12分の1
- 期末の数が期首から増えていない場合 …… 控除割合は100%
どちらが有利かは、区分ごとに変わる
簡便法は、元本を「株式・出資」と「投資信託の受益権」に分け、さらにそれぞれを「配当計算期間が1年以下のもの」と「1年を超えるもの」に分けた、4つの区分ごとに選びます。区分の中では統一が必要で、銘柄ごとに有利なほうをつまみ食いすることはできません。
期中に買い増した銘柄が多い区分では簡便法が有利になりやすく、特に期末近くにまとまった数を取得した年は差が出ます。
この按分、去年の申告書をそのまま写していませんか。
銘柄の入れ替えがあった年は、原則法と簡便法で控除できる金額が変わります。今期の処理が合っているかどうかだけを確認する、単発の個別相談(WEB・1時間 22,000円/税込)を承っています。
買った直後に売ると、益金不算入が消える
配当の権利が確定する基準日の直前に買って、直後に売る。いわゆる「配当取り」です。これをそのままにしておくと、受け取った配当は益金不算入になるうえに、配当落ちで下がった株価での売却損は損金になり、二重に得をしてしまいます。
そこで、基準日以前1か月以内に取得し、かつ基準日後2か月以内に譲渡した株式に対応する配当は、益金不算入の対象から外されます。これを短期所有株式等といいます。
銘柄単位で判定されるので、意図せず該当する
この判定は銘柄単位で行われます。「基準日の前に買ったその株を売った」という個別の対応関係は必要なく、同じ銘柄でありさえすれば対象になります。配当取りのつもりがなくても、たまたま売買のタイミングが重なれば該当します。
また、この規定は保有割合の区分に関係なく適用されます。5%以下の非支配目的株式等でも同じです。
実務では、証券会社の取引報告書と各銘柄の配当基準日を突き合わせないと拾えません。売買のある期は、決算のたびに確認が必要になります。
freeeやマネーフォワードの記帳と、決算へのつなぎ方
freee会計やマネーフォワードで口座を同期していると、配当金は入金額(=源泉徴収された後の手取り額)で取り込まれます。そのまま「受取配当金」として登録してしまうと、源泉徴収された所得税が帳簿から消えてしまい、決算のときに控除の計算ができません。
手取りではなく、総額で記帳する
配当金10,000円、源泉徴収税額1,531円、入金額8,469円のケースでは、次のように分けて記帳します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 8,469 | 受取配当金 | 10,000 |
| 法人税、住民税及び事業税 | 1,531 |
源泉徴収された分を「法人税、住民税及び事業税」(または仮払税金)で受けておくと、決算で別表に載せる金額がそのまま拾えます。
決算で困らない残し方
決算のときに必要になるのは、銘柄ごとの「配当金額」「源泉徴収税額」「配当計算期間」「その期間中の所有株数の増減」の4つです。取引の品目やメモタグに銘柄名を入れておくと、期末にまとめて集計できます。
特に配当計算期間は、証券会社の支払通知書には書かれていないことが多く、発行会社の決算期と中間配当の有無から判断する必要があります。中間配当のある会社は6か月、年1回配当の会社は1年が目安です。
個人の特定口座とは、毎期の作業量がここまで違う
| 項目 | 個人(特定口座・源泉あり) | 法人 |
|---|---|---|
| 配当の課税 | 源泉徴収で完結(申告不要も選べる) | いったん益金に算入し、不算入額を計算する |
| 源泉徴収された所得税 | 精算済み | 別表六(一)で控除。按分の計算が必要 |
| 所有期間の把握 | 不要 | 銘柄ごとに必要 |
| 売買のタイミング | 気にしなくてよい | 短期所有株式等の判定がある |
| 必要になる資料 | 年間取引報告書 | 別表八(一)、別表六(一)、別表四 |
「法人で運用したほうが得か」という損得の話とは別に、毎期これだけの作業が発生するということです。銘柄数が増えるほど、決算前にまとめて手をつけるのは難しくなります。
当事務所では、法人の年1決算(決算・申告だけのご依頼)はお受けしていません。今の処理が合っているかどうかの確認だけであれば単発のオンライン個別相談、又は顧問契約をご検討ください。
顧問契約のサービス内容・料金はこちら
よくあるご質問
金額の下限はありません。1銘柄・数千円の配当でも、益金不算入や所得税額控除を受けるのであれば、別表八(一)・別表六(一)への記載が必要です。逆にいえば、記載しなければ控除は受けられません。
法人税額から控除しきれない金額は還付されます。赤字で法人税が出ない期でも、申告書に記載すれば戻ってきます。
令和5年10月1日以後に支払を受けるべき配当については、完全子法人株式等(計算期間を通じて100%保有)に係るものと、基準日に自己の名義で直接3分の1超を保有している株式に係るものは、源泉徴収が不要になりました。ただし、この記事で扱っている上場株式の運用では、通常どちらにも当てはまりません。
中身によります。信託財産を株式のみで運用する特定株式投資信託(国内株式型のETFなど)は非支配目的株式等として20%が対象になりますが、公社債投資信託やJ-REITの分配金は対象外です。
足りないことが多いです。所得税額控除の按分には配当計算期間と期中の所有株数の増減が、短期所有株式等の判定には売買の日と配当基準日が必要で、いずれも報告書だけでは分からないことがあります。
まとめ
- 上場株式やETFの配当は、法人で受け取ると原則20%しか益金不算入にならない
- 源泉徴収された所得税は法人税から控除できる。ただし申告書に記載しなければ適用されない(書き漏らしても更正の請求で救える)
- 控除を受けるなら、別表四での加算とセットで
- 控除額は元本の所有期間で按分する。原則法と簡便法があり、区分ごとに有利不利が変わる
- 配当をまたいで売買した銘柄は、短期所有株式等に当たらないかの確認が必要
- 個人の特定口座と違い、これらが毎期の決算のたびに発生する
ひとつひとつは難しい計算ではありませんが、決算前にまとめてやろうとすると、資料がそろわずに手が止まります。記帳の段階で必要な情報を残しておけるかどうかで、決算の負担はかなり変わります。
株の処理まで含めて、毎期ひとりで回すのはしんどい。
当事務所では、freeeで自社で記帳していただきながら、判断が必要なところだけ税理士に相談する形をとっています。決算だけのご依頼はお受けしていませんが、期中から一緒に見ていく顧問契約でよければお手伝いできます。
この記事は2026年9月時点の法令に基づいています。
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
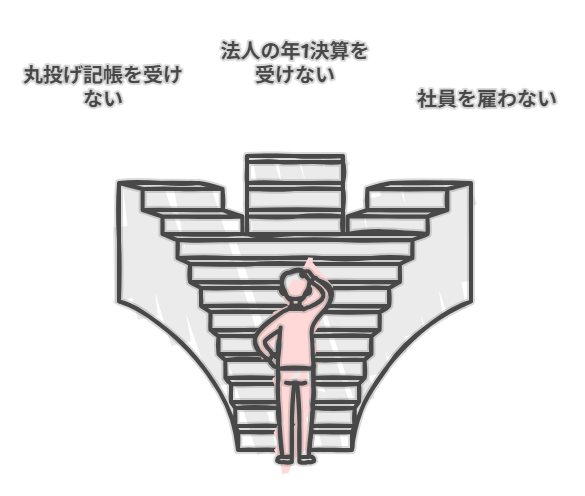
丸投げしない、年1決算はしない、社員を雇わない。なかがわまみ税理士事務所の顧問契約スタンス
独立して税理士事務所を構えたとき、私には「やらない」と決めたことが3つありました。
それは、①丸投げ記帳は受けない、②法人の年1決算は受けない、③社員を雇わない、ということです。
一見すると事務所を大きくするには不利に思えるかもしれませんが、この3つを徹底することで、顧問先と真正面から向き合い、一緒に数字を見て成長を応援できるスタイルが生まれました。今回はその背景と、顧問契約に込めている思いをお伝えします。
独立に決めた「やらないこと」3つ
丸投げ記帳は受けない
「とりあえず領収書を渡すから全部やっておいてほしい」という丸投げ型はお受けしていません。
もちろん時間がなくなって丸投げを希望される方もいると思うのですが、私自身はご自身でお金の流れを把握していただくことが大切だと思っています。
クラウド会計を使えば、経理知識がなくても、ある程度自計化することはできます。
経営者自身が経理ソフトを使いこなし、収支や試算表を把握できるよう支援します。
法人の年1決算は受けない
「決算のときだけお願いしたい」というご依頼もありますが、これもお断りしています。
決算時に初めて数字を見るのでは遅すぎます。
日常の収支や資金繰りを共有し、早めに軌道修正できる体制でなければ、黒字倒産や資金ショートを防げません。
社員を雇わない
規模を追わず、一人で対応できる顧問数に限定しています。
そうすることで、すべてのお客様と直接向き合い、聞きたいことをすぐ聞ける距離感を大切にできます。
顧問契約までは必要ない方へのプラン
独立したばかりの個人事業主の方から、「顧問契約までは必要ないが、記帳方法だけ教えてほしい」というお問い合わせをよくいただきます。
個人事業主の方向けに、記帳指導だけに特化したスポットプランをご用意しました。
顧問契約まで必要ない方には、必要なときに必要なサポートを受けられる体制を取っています。
プランの詳細はこちら
税理士は万能のコンサルではないけれど、伴走型顧問だからできること
税理士は「売上を上げる」ことはできません。できることは限られています。
けれど、収支や資金繰りを見える化することで、どれだけ投資に回せるのか、資金が何か月持つのかといった経営判断を一緒に考えることはできます。
資金繰り支援でできること
一緒に資金繰り表を管理している顧問先の方は資金繰りの不安がなくなった方が多いです。
「在庫を持ちすぎていていることが分かったから過剰発注を抑制した」
「どこまで人件費にアップしていいか分かったから今期は決算賞与を出して、ベースアップする」
「新規事務所を借りる予定だったが資金繰りに落とし込んだから資金ショートのリスクが高すぎるから今はやめておく」
私ができるのは、売上アップの指導ではなく「資金繰りでつまずかせないこと」。
黒字倒産を何としても防ぐことです。
顧問契約は“コスト”ではなく“安心の投資”
顧問料は決して安くはありません。
けれど、試算表を読み解き、資金繰りを予測し、トラブルを未然に防ぐための“投資”だと考えていただきたいのです。
数字を経営者自身が理解できるようになれば、融資・補助金・投資判断すべてに役立ちます。
まとめ
なかがわまみ税理士事務所は「記帳代行丸投げは受けない」「年1決算は受けない」「社員を雇わない」というスタンスで、すべてのお客様に直接伴走しています。
顧問契約まで必要のない方には記帳指導のみのプランを、
日常的に数字を支えてほしい方には伴走型の顧問契約を。
あなたが自分で数字を理解し、資金繰りに安心して事業を続けられるよう、隣の席で支えていきます。
ご興味のある方はぜひお気軽にご相談ください。
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
資金繰表で会社のキャッシュを見える化しよう!
「売上は順調なのに、なぜかお金が残らない」
そんな悩みを抱える経営者の方は少なくありません。
原因の多くは、利益と現金の動きを混同してしまい、将来の資金不足を予測できないことにあります。
そこで役立つのが「資金繰表」。
西宮のなかがわまみ税理士事務所では、顧問契約にあわせて資金繰表の作成・運用をサポートし、経営者が先を見据えて判断できる体制づくりをお手伝いしています。
資金繰表が経営に欠かせない理由
- 資金不足を事前に察知できる
黒字倒産は、利益があっても手元資金が足りないと起こります。
資金繰表があれば、数か月先の現金不足を予測し、融資や支出調整といった対策を前もって打てます。 - 経営判断の根拠になる
役員報酬を上げる、新しい設備を導入するなどの判断も、将来のキャッシュ残高を見て初めて安心して決められます。 - 金融機関からの信用が高まる
継続的に資金繰表を更新している会社は、銀行から「数字管理ができている」と評価されやすく、融資がスムーズになるケースがあります。
当事務所の資金繰表サポート
- オリジナルテンプレート作成
業種や取引形態に合わせた表をゼロから設計します。 - 毎月の予実分析
数字のズレを一緒に確認し、原因や改善策を具体的にご提案します。 - 経営判断への活用支援
役員報酬、設備投資、採用計画など、資金面からの意思決定をサポートします。
税理士からのひとこと
資金繰表は、作った瞬間より「更新し続けること」に価値があります。
創業期や売上が急増・急減する時期は特に、毎月の試算表だけでは見えない「現金の未来」をつかむことが欠かせません。
顧問契約とあわせて資金繰表を運用すれば、経営者が資金の不安に振り回されず、前向きな意思決定に集中できます。
なかがわまみ税理士事務所では、西宮を拠点に、クラウド会計と資金繰表を活用した経営管理のサポートを行っています。
数字を味方につけて、安心して事業を伸ばしていきたい方は、ぜひ一度ご相談ください。
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
経営者こそ「自計化」で強くなる理由 ― なぜ記帳代行ではなく自計化サポートに特化したのか
「本業に集中したいから、経理は税理士に丸投げしたい」
これはよく聞くご要望です。
ですが、私はあえて“自計化支援”に特化した会計事務所を立ち上げました。
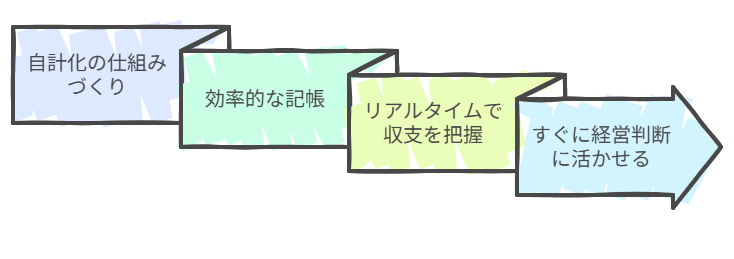
なぜなら、自分の事業の数字をリアルタイムで把握できることこそが、小規模事業者にとって最大の武器になると感じているからです。
なぜ自計化サポート専門の事務所にしたか
税理士事務所のスタイルにはさまざまありますが、私は「記帳代行」はあえてやっていません。
たしかに、「税理士に丸投げできる=本業に集中できる」というのは、一つのメリットです。
ただ私自身は、経営者であるならば経理や数字から逃げず、リアルタイムで収支や経営状態を把握する力が必要だと思っています。
たとえば、こんな問いに即答できますか?
・今の単価で、利益は出ているのか
・広告費が売上に対して高すぎないか、または少なすぎないか
・利益率はどのくらいか?
・固定費はいくらかかっていて、損益分岐点はいくらか
これらは、経営者なら把握しておきたい数字です。
「今の収支をリアルタイムで把握する」帳簿の数字が必要です。
丸投げで記帳代行だとどうなる?
丸投げスタイルでは
・資料提出は月に1回、半年に1回、もしくは1年まとめて
・税理士が記帳して、試算表を出すのはその後
というサイクルが一般的です。
つまり、自分の事業の状態を知るのが「早くて1か月後」「遅いと翌年」になるわけです。
実際にありがちなのが、
・気づいたら赤字続きで、預金を取り崩していた
・売上は好調なのに、利益率が下がっていた
・値上げの判断が遅れ、利益を削っていた
こういった“気づき”を早めることができるのが、クラウド会計×自計化による「見える化」です。
「経理を自計化すると忙しくなるのでは?」という不安
「でも、経理苦手だし、自分でやるなんて大変そう…」という不安もよく聞きます。
もちろんゼロから学ぶ部分もありますが、クラウド会計を活用すれば、通帳・クレジット明細の自動連携で記帳はかなり効率化できます。
特に、freeeは「経理知識のないスモールビジネスの経営者を自由に(free)」という理念で設計されているので、経理が苦手な方でも抵抗感なく導入できると思います。
営業戦略や投資判断に数字は欠かせません。
独立した以上、経営者として、数字を見ることからは逃げられないのです。
完璧を目指さず、メリハリをつけて取り組みましょう
もちろん、正しい帳簿が理想ですが、時間には限界があります。
特に1人社長や個人事業主は、集客・発注・在庫管理・経営管理などすべて一人でこなす必要があり、もちろん時間を割くべきは本業。
個人的には、「経理」は、極力時間をかけず効率的にできるようにすべきだと思っています。
力を抜いていいところと、そうではないところのメリハリをつけるのが大切です。
【力を入れるべき順】※あくまで私見です。
- 売上:これは最重要。少額でも漏れがあると、税務調査で厳しく問われる可能性があります。
- 仕入:在庫管理や原価の把握に直結します。
- 経費:少額経費は効率重視で。現金払いは極力避けて、クレカやネットバンク払いにしてクラウド会計と連携しましょう。科目の細かな違いに神経質になる必要はありません。「経費かどうか」の判断の方が大切です。
もちろん、どんな小さい金額でもすべて完璧にやるのも一つの考えですが、無限に時間があるわけでもないし、メリハリをつけて続けていくことも大切だと思います。
自計化サポートのご依頼について
上記のような考えから、私は「丸投げスタイル」ではなく「自計化サポート専門の税理士」をしています。
個人事業主の方から「自分で帳簿をつけかたを教えてほしいので顧問契約したい」というお問い合わせも増えています。
もちろんご依頼いただけるのは有難いのですが、大きな事業の変更や給与の支給もない個人事業主の方には、私の方から「顧問契約までは必要ないかもしれません」と正直にお伝えしています。
とはいえ、せっかくお問い合わせいただいたのにお断りばかりしているのも心苦しく、3ヶ月前から、個人事業主の方限定でクラウド会計導入支援(2ヶ月 7万円(税別)~)のコースをご用意しました。
→詳しくはこちら
これまでお申込みいただいた方の一例は
- eBAY副業(西宮市 男性)
- 業務委託、白色申告だったが今年から青色申告にチャレンジされる方(大阪市 男性)
- 自宅サロン開業された方(西宮市 女性)
「開業して、自分で帳簿をつけたい」
「経理が苦手で、確定申告がちゃんとできるか不安」
そんな方には、最初の一歩を支えるサポートをご用意しています。
クラウド会計導入支援は、記帳方法のレクチャーや、自分の経理の仕組みを作るお手伝いが中心です。まずはお気軽にご相談ください。
なかがわまみ税理士事務所では、freeeを活用したクラウド会計導入・自計化支援に特化しています。小さな事務所だからこそ、ひとりひとりと丁寧に向き合えます。
あなたの経営の「隣の席」で、一緒に数字を見つめていけたら嬉しいです。
📩 お問い合わせフォームまたは公式LINEから
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
わたしが顧問先を増やさない理由|freee自計化に特化した女性税理士の想い
「もっと顧問先を増やしたらいいのに」
独立してから、何度かそんな声をいただきました。
でも私は、あえて顧問先をむやみに増やさないという方針で、西宮で税理士事務所を運営しています。
その背景には、freeeなどのクラウド会計を活用した「自計化支援」に力を入れていること、
そして何より、一人ひとりのお客様としっかり向き合いたいという想いがあります。
顧問先を増やさない3つの理由
① 管理の手間より、お客様との時間を大切にしたい
独立前、税理士事務所に勤務していたころは、顧問先が増えるほど
・職員を雇う
・外注スタッフと連携
・進捗管理に追われる
といった「管理業務」の比重が大きくなっていくことを実感しました。
私は、スタッフを管理する側よりも、お客様の相談に直接向き合うことに時間を注ぎたいと考えるようになりました。
② 顧問先1社1社の情報を“そらで言える”関係性を
現在、記帳など一部の作業はアルバイトの方にお願いすることはあれど、お客様対応はすべて私自身が行うことを決めて独立しました。
顧問先の資本金、売上、役員のご家族構成、事業の悩みや今後の展望――
そんな情報を「見なくても思い出せる」くらい把握しているのが理想です。
たとえば税制改正があったとき、すぐに「この変更は〇〇さんに関係がありそう」と自然と思い浮かぶような関係性を築いていたいと思っています。
そんな関係性を築ける人数だけに絞って、お付き合いしています。
③ 子育て中/自分のペースを守りたい
私は現在、西宮で子育てをしながら税理士として独立しています。
一人時間や家族との時間も、仕事と同じくらい大切な時間です。
だからこそ、顧問先の数をしぼり、
「誠実に・丁寧に」対応できるだけの自分のキャパシティを超えないことを意識しています。
freeeを使った“自計化支援”に特化した事務所です
当事務所では、freeeなどのクラウド会計ソフトを活用し、
お客様ご自身が数字を把握できるようになる“自計化支援”に特化しています。
「記帳まるなげできる」「年1回の決算だけお願いできる」事務所ではありません。
なぜなら、期中から収支を把握ことこそ、経営改善や資金繰り対策の第一歩だからです。
また、「料金プランによって年間の面談回数が異なる」という料金体系でもありません。
顧問税理士として、必要な関与や助言はしなければいけないし、面談や相談をしたいときに、報酬を気にせず気軽に相談してもらえるのが顧問税理士の役割だと思うから。
実際、独立してからは関与の質が大きく変わりました。
単に税務申告をするのではなく、勤務時代よりも、1社1社に深く入り込み、経営や資金繰りや融資について相談いただく機会が増えています。
それが大きなやりがいにもなっています。
【顧問税理士をお探しの方へ】
ひとりで悩む時間を減らしませんか?
そっと寄り添って支えるのが顧問税理士の役割です。
「小さな相談でも、丁寧にお応えします」
ぜひ一度お気軽にお問い合わせください。
📩 お問い合わせフォームまたはLINEから
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
【西宮】「気軽に相談できる税理士」でありたい。顧問契約の中で大切にしていること
「税金のことだけじゃなく、なんでも気軽に聞ける税理士がいたらいいのに」――そんなふうに感じたことはありませんか?
この記事では、私が顧問契約のお客さまとどのように関わっているか、その考え方やスタンスについてご紹介しています。
LINEを使った日常のやりとり、面談回数に上限を設けない理由、そして年1決算業務を基本的にお受けしていない背景など、「気軽に相談できる関係性」を大切にしている理由を、具体的にお伝えします。

顧問のお客さまからの「ちょっと聞きたい」がうれしい
顧問契約をいただいているお客さまから、LINEで「これって経費になりますか?」「この書類、税金関係ですか?」といった連絡をいただくたび、本当にうれしく思います。
なぜなら、税務以外のことでも“まず一番になかがわに聞いてみよう”と思ってもらえているということだからです。
事業をしていると、税金のことだけでなく、社会保険等役所から届く書類など、分からないことが次々と出てきます。
特に法人を設立したばかりの方にとっては、「これは何の書類?税務?それとも別のもの?」と迷う場面も多いはず。
そんな時に「とりあえず、なかがわに聞いてみよう」と思い出してもらえる存在でありたいと思っています。
だからこそ、LINEを活用しています
私の事務所では、顧問のお客さまとのやりとりにLINEを活用しています。
メールや電話よりも、普段からよく使っているLINEやチャットの方がすぐに・気軽に問い合わせしやすいという方が多いからです。思い立った時にパッと聞ける、そんな距離感を大切にしています。
面談回数に上限は設けていません
「何度相談したら追加料金になりますか?」と聞かれることがありますが、面談回数に上限は設けていません。
むしろ、「こんなこと聞いていいのかな…」と遠慮してしまうことで問題が大きくなるほうが心配です。気軽に話せる環境をつくることが、長い目で見てお客さまの安心にもつながると感じています。
年1の決算業務だけは基本お受けしていません
その代わり、私が大切にしているのは「顧問のお客さま一人ひとりにしっかりリソースを割くこと」です。スポットの年1決算業務は基本的にお受けしておらず、継続的なコミュニケーションを重視した顧問契約をメインとしています。
税金のことも、それ以外のことも、「いつでも聞ける人がいる」ことが、顧問契約の一番のメリットだと思うのです。

オンライン相談受付中|お気軽にご相談ください
税金や経理のことだけでなく、
「ちょっとお金のことで不安がある」
「経営の今後について誰かに相談したい」
そんな時に、まず思い浮かべてもらえる税理士でありたいと考えています。
「こんなこと聞いていいのかな?」と思うようなことでも、遠慮なくご相談ください。
オンライン面談にも対応していますので、全国どこからでもお気軽にご連絡いただけます。
▼お問い合わせはLINEから
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
西宮の相談しやすい税理士とは?女性税理士が大切にしている“話しやすさ”
「税理士って、なんとなく堅そうで相談しにくい…」そんな印象を持っていませんか?
この記事では、西宮市で活動する女性税理士として、“話しやすさ”と“相談のしやすさ”を大切にしている私の考え方や、実際のサポート体制をご紹介します。
LINEでの気軽なやりとり、回数制限のないWEB面談、基本的なことも丁寧に説明する姿勢など、「身近で頼れる税理士」を目指した取り組みについてお伝えします。

誰にとっても税理士に相談するって緊張する!
「税理士に相談するのって、ちょっと緊張する…」
「こんなこと、聞いてもいいのかな?」
そんな声を、実際にご相談いただいたお客様から何度も伺ってきました。
西宮市で活動する女性税理士として、私が一番大切にしているのは“話しやすさ”と“相談のしやすさ”です。
「説明がわかりやすかったから」とご契約いただく方が多いのも、ただ税務知識を伝えるだけではなく、お客様にとって本当に必要な情報を“自分ごと”として理解してもらえるまで丁寧にお話しすることを心がけているからです。
「一番身近な相談相手」でいたい
私は、税理士という立場でありながら、「顧問税理士=お金の相談窓口」だと考えています。
自営業の方が「お金に困っている」「売上があがらない」「現金が足りない」…そうした悩みを口にするのは、とても勇気がいることです。
だからこそ、どんな相談でも気軽にできる空気感を大事にしています。形式ばった会話ではなく、自然体で話してもらえるような関係を築けるよう心がけています。
回数制限のないWEB面談とLINEの活用
「相談するたびに追加料金が発生するのでは…」と気にされる方も多いかもしれません。
でも、当事務所では面談回数による制限は設けていません。必要なときに、必要なだけご相談いただけるよう、WEB面談を自由にご利用いただいています。
また、やりとりはLINEでカジュアルに行っています。資料のやり取りや簡単なご相談などもLINEでスムーズに完結するため、「気軽で続けやすい」と喜ばれています。
「当たり前」のことも、丁寧に説明します
税理士の世界では、「こんなこと、わざわざ言わなくても分かっているだろう」と思いがちですが、それは専門家の側の思い込みです。
例えば、
- 法人が1年でどういうことをやるのか(決算、社会保険の手続き、年末調整)
- いつ、どんな税金を納付するのか
- 領収書の保管方法
これらは、初めて会社を経営する方にとっては“未知の世界”。
だからこそ、私は起業されたお客様には、こうした基本的な内容こそ丁寧に時間をかけてご説明するようにしています。
オンライン相談受付中|お気軽にご相談ください
税金や経理のことだけでなく、
「ちょっとお金のことで不安がある」
「経営の今後について誰かに相談したい」
そんな時に、まず思い浮かべてもらえる税理士でありたいと考えています。
「こんなこと聞いていいのかな?」と思うようなことでも、遠慮なくご相談ください。
オンライン面談にも対応していますので、全国どこからでもお気軽にご連絡いただけます。
▼お問い合わせはLINEから
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。
こんな税理士はイヤだ~TOP3経理部出身の私が「もうこんな税理士はイヤ!」と思った3つのこと
税理士になる前、私は企業の経理部で“税理士に相談する側”の立場にいました。
その経験から、「こんな税理士さんとは、もう関わりたくない…!」と感じたことが何度かあります。
今はその立場が逆転し、私自身が税理士として相談を受ける立場に。
だからこそ、過去の経験を活かして、「相談しやすい税理士とは何か?」を常に意識しています。
この記事では、経理担当者時代のリアルな体験をもとに、「こういう税理士は困った…!」と感じたポイントをランキング形式でご紹介します。
そして、なぜ私が“わかりやすく、気軽に相談できる税理士”を目指しているのか、その背景もあわせてお伝えします。。
第3位 高圧的な人
高圧的な人と話すだけで緊張してドキドキしますし、「こんな初歩的な質問していいんだろうか」「怒られないだろうか」と緊張して、本当に聞きたいことが聞けません。
私も、怖いお医者さんに会うと、いつも「本当はこういうことも気になるんだけど、聞いていいのかな…」という疑問を残して診療室を後にします。
税理士は専門家ですから、初歩的な質問大歓迎!
むしろ、わからないままで経営判断していくのはとっても残念です。
第2位 相談してもなかなかレスポンスがない人
お金や経理の困りごとはすぐに解消して、経営や本業に集中したいものです。相談したときにすぐにレスポンスがもらえると、すぐに困りごとを解消して迅速な意思決定ができます。
第1位 教科書・法令どおりのコピペで回答してくる人
税理士としては、リスクや責任を回避するうえで、法令どおりの回答をする気持ちもわからないではないですが、経理の専門家でない人間としては、「わかりやすく言うと結局どうなの?」「一番のポイントはどこなの?」ということもわからず、とても困ってしまいます。
当事務所は、「リスクも含めて、内容をわかりやすく説明し、お客さんにメリットデメリットを理解してもらったうえで選んでもらうこと」を大切にしています。
オンライン面談にも対応していますので、全国どこからでもお気軽にご連絡いただけます。
▼お問い合わせはLINEから
当事務所では、クラウド会計を活用した効率的な記帳や、日々の経営に寄り添う節税提案を行い、お客様の大切なお金をしっかり守ります。税務調査の際にも、お客様の立場に立ってしっかり対応いたします。
兵庫県西宮市を拠点に、JR西宮駅・阪神西宮駅周辺をはじめ、夙川、甲子園、苦楽園口など、西宮市内のさまざまな地域で事業を営む皆さまをサポートしております。大阪市や兵庫県内はもちろん、全国からのご相談にも対応しています。
LINEからのお問い合わせも受け付けており、事前にご予約をいただければ時間外のご相談も可能です。お困りの際は、どうぞお気軽にご連絡ください。